
Việc áp dụng hóa đơn điện tử và thực hiện đúng nghĩa vụ thuế là yêu cầu quan trọng đối với các trường mầm non tư thục. Tuy nhiên, nhiều chủ trường và kế toán vẫn băn khoăn về các khoản thu phải lập hóa đơn, thời điểm phát hành, cũng như cách quản lý dữ liệu sao cho vừa đúng quy định vừa tiết kiệm thời gian.
Trong bài viết này, SanAn Kids sẽ tổng hợp các chính sách thuế liên quan, giải thích quy định về hóa đơn điện tử đối với trường mầm non tư thục và chia sẻ giải pháp giúp nhà trường chuẩn hóa quy trình thu học phí, xuất hóa đơn và quản lý tài chính hiệu quả.
1. Các loại thuế mà trường mầm non tư thục cần quan tâm?
Các cơ sở giáo dục mầm non ngoài công lập (bao gồm trường mầm non tư thục, nhóm trẻ, lớp mẫu giáo độc lập) khi hoạt động kinh doanh dịch vụ giáo dục phải tuân thủ nghiêm ngặt các văn bản pháp luật sau:
- Quy định về hóa đơn điện tử: Luật Quản lý thuế số 38/2019/QH14 và Nghị định số 123/2020/NĐ-CP quy định toàn bộ các tổ chức, cá nhân kinh doanh (bao gồm cả cơ sở giáo dục) phải chuyển sang sử dụng hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ.
- Quy định về quản lý thuế: Thông tư số 78/2021/TT-BTC hướng dẫn thực hiện một số điều của Luật Quản lý thuế và Nghị định 123.
- Quy định liên quan đến hoạt động giáo dục ngoài công lập: Luật Giáo dục và các văn bản hướng dẫn về chính sách khuyến khích xã hội hóa đối với các hoạt động trong lĩnh vực giáo dục, dạy nghề, y tế, văn hóa, thể thao, môi trường (Nghị định số 69/2008/NĐ-CP và Nghị định số 59/2014/NĐ-CP).
1.1 Thuế giá trị gia tăng (GTGT)
Theo quy định tại khoản 13 Điều 5 Luật Thuế giá trị gia tăng hiện hành, dịch vụ giáo dục, đào tạo theo quy định của pháp luật (bao gồm cả hoạt động trông trẻ, tiền ăn, tiền xe đưa đón học sinh do nhà trường tự tổ chức hoặc liên kết) thuộc đối tượng không chịu thuế GTGT.
Lưu ý: Mặc dù dịch vụ giáo dục không chịu thuế GTGT, trường mầm non tư thục vẫn có nghĩa vụ phải lập và xuất hóa đơn điện tử cho phụ huynh khi cung cấp dịch vụ theo quy định tại Nghị định 123/2020/NĐ-CP. Trên hóa đơn điện tử, dòng thuế suất và tiền thuế GTGT sẽ được gạch chéo hoặc ghi rõ là “KCT” (Không chịu thuế).
Đối với các khoản thu từ hoạt động thương mại ngoài giáo dục (ví dụ: bán thêm sữa, bán balo, dụng cụ học tập không nằm trong gói dịch vụ giáo dục bắt buộc), nhà trường phải kê khai và nộp thuế GTGT theo thuế suất quy định đối với mặt hàng đó (thường là 8% hoặc 10%).
1.2 Thuế thu nhập doanh nghiệp (TNDN)
Trường mầm non tư thục thuộc nhóm đối tượng được hưởng chính sách ưu đãi thuế TNDN nếu đáp ứng đầy đủ các tiêu chí về quy mô, tiêu chuẩn thuộc danh mục loại hình xã hội hóa giáo dục theo Quyết định của Thủ tướng Chính phủ.
- Thuế suất ưu đãi: Các cơ sở giáo dục mầm non ngoài công lập đáp ứng tiêu chí xã hội hóa được áp dụng mức thuế suất ưu đãi 10% trong suốt thời gian hoạt động (thay vì mức thuế suất phổ thông là 20%).
- Miễn, giảm thuế: Được miễn thuế TNDN trong 4 năm kể từ khi có thu nhập chịu thuế và giảm 50% số thuế phải nộp trong 5 đến 9 năm tiếp theo tùy thuộc vào địa bàn triển khai dự án.
- Lưu ý: Trường hợp trường mầm non có các khoản thu nhập khác ngoài hoạt động giáo dục được ưu đãi (như thanh lý tài sản, lãi tiền gửi ngân hàng…), các khoản này phải kê khai nộp thuế TNDN theo mức thuế suất phổ thông.
1.3 Thuế thu nhập cá nhân (TNCN)
Nhà trường có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN thay cho đội ngũ cán bộ, giáo viên, nhân viên cấp dưỡng, bảo vệ làm việc tại trường đối với phần thu nhập từ tiền lương, tiền công vượt mức giảm trừ gia cảnh theo quy định pháp luật hiện hành.
Các nghĩa vụ kê khai và báo cáo thuế
- Hồ sơ khai thuế: Tờ khai thuế GTGT, tờ khai thuế TNDN tạm tính (nếu có), tờ khai khấu trừ thuế TNCN (theo tháng hoặc theo quý).
- Báo cáo tài chính: Cuối năm tài chính, trường mầm non tư thục phải lập và nộp Báo cáo tài chính, Tờ khai quyết toán thuế TNDN, Tờ khai quyết toán thuế TNCN cho cơ quan thuế quản lý trực tiếp.
Xem thêm: Top những phần mềm quản lý chấm công được các trường mầm non sử dụng nhiều nhất
2. Những khoản thu nào phải xuất hóa đơn điện tử?
Để tránh rủi ro bị phạt do bỏ sót doanh thu hoặc lập hóa đơn không đúng danh mục, kế toán nhà trường cần nắm rõ bảng phân loại chi tiết sau:
| Khoản thu học đường | Có cần xuất hóa đơn? | Thuế suất GTGT | Lưu ý đối với kế toán |
| Học phí chính khóa & Năng khiếu | CÓ | Không chịu thuế (KCT) | Xuất theo đúng số tiền thực thu của học sinh sau khi đã trừ các khoản ưu đãi, miễn giảm (nếu có). |
| Tiền ăn (Bán trú) | CÓ | Không chịu thuế (KCT) | Được tính là dịch vụ phục vụ hoạt động giáo dục trú nội/bán trú của nhà trường. |
| Dịch vụ xe đưa đón | CÓ | Không chịu thuế (KCT) | Áp dụng khi dịch vụ do chính trường tổ chức hoặc trường ký hợp đồng thuê bên thứ ba để phục vụ riêng học sinh của trường. |
| Phí cơ sở vật chất / Nhập học | CÓ | Không chịu thuế (KCT) | Bản chất là khoản thu phụ trợ phục vụ trực tiếp cho quá trình học tập của trẻ tại trường. |
| Đồng phục, Ba lô, Sách vở | CÓ | Không chịu thuế / 8% / 10% | Nếu thu theo gói nhập học bắt buộc thì thuộc gói dịch vụ giáo dục (KCT). Nếu bán lẻ như một hoạt động thương mại thông thường thì chịu thuế suất tương ứng của hàng hóa đó. |
| Các hoạt động dã ngoại, ngoại khóa | CÓ | Không chịu thuế (KCT) | Khi hoạt động này nằm trong chương trình hoặc kế hoạch phát triển kỹ năng được nhà trường phê duyệt và tổ chức. |
3. Quy định về thời điểm lập hóa đơn điện tử
Căn cứ theo Điều 9 Nghị định 123/2020/NĐ-CP, thời điểm lập hóa đơn điện tử đối với dịch vụ giáo dục được quy định cụ thể như sau:
- Khi thu học phí: Thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm thu tiền, tùy theo thời điểm nào diễn ra trước. Do đó, ngay khi phụ huynh hoàn tất đóng tiền học phí (bằng tiền mặt hoặc chuyển khoản), nhà trường phải tiến hành lập và xuất hóa đơn điện tử.
- Khi thu các khoản dịch vụ khác: Đối với các khoản thu phát sinh ngoài học phí chính khóa, thời điểm lập hóa đơn cũng áp dụng tương tự tại thời điểm thu tiền hoặc hoàn thành dịch vụ.
- Trường hợp thu nhiều kỳ: Nếu phụ huynh đóng học phí một lần cho nhiều tháng hoặc cả năm học (để hưởng chính sách chiết khấu), nhà trường có nghĩa vụ phải xuất hóa đơn điện tử cho toàn bộ số tiền thực thu ngay tại thời điểm phụ huynh nộp tiền đóng trước đó, không được chia nhỏ hóa đơn theo từng tháng.
- Trường hợp hoàn trả hoặc điều chỉnh: Nếu học sinh nghỉ học giữa chừng và nhà trường hoàn trả lại một phần học phí/tiền ăn theo quy định, hoặc phát sinh sai sót về số tiền, kế toán phải thực hiện quy trình lập hóa đơn điều chỉnh hoặc hóa đơn thay thế và gửi thông báo giải trình với cơ quan thuế (Mẫu số 04/SS-HĐĐT) theo đúng quy định.
Xem thêm: Nên quản lý trường mầm non bằng Excel hay phần mềm?
4. Quy trình xuất hóa đơn điện tử cho trường mầm non tư thục
Để đảm bảo tính chính xác và đúng pháp luật, quy trình xử lý hóa đơn trong nhà trường cần được vận hành theo 6 bước chuẩn hóa sau:
- Bước 1. Xác nhận khoản thu: Bộ phận kế toán đối soát danh sách đóng tiền học phí từ tài khoản ngân hàng hoặc phiếu thu tiền mặt của phụ huynh để chốt số tiền thực thu của từng học sinh.
- Bước 2. Kiểm tra thông tin người mua: Xác nhận chính xác thông tin phụ huynh đứng tên (Họ tên, Mã số thuế/CCCD nếu họ yêu cầu lấy hóa đơn về công ty, email nhận hóa đơn). Trường hợp phụ huynh không cung cấp thông tin tổ chức, hóa đơn sẽ được lập với thông tin cá nhân của phụ huynh hoặc ghi rõ “Người mua không lấy hóa đơn”.
- Bước 3. Lập hóa đơn: Nhập liệu các danh mục khoản thu (Học phí, tiền ăn, xe đưa đón…) vào phần mềm hóa đơn điện tử.
- Bước 4. Ký số và phát hành: Sử dụng chữ ký số (Token/Chữ ký số từ xa) của nhà trường để ký số lên hóa đơn và gửi dữ liệu lên hệ thống của Cơ quan Thuế để cấp mã xác thực.
- Bước 5. Gửi hóa đơn cho phụ huynh: Hệ thống tự động gửi link hóa đơn điện tử dạng file PDF/XML qua Email, SMS hoặc qua ứng dụng liên lạc nội bộ của trường để phụ huynh kiểm tra, lưu trữ.
- Bước 6. Lưu trữ và đối soát: Lưu trữ dữ liệu hóa đơn điện tử an toàn trên hệ thống tối thiểu 10 năm theo quy định của Luật Kế toán và đối soát định kỳ với sổ sách kế toán nội bộ.
5. Những sai sót thường gặp khi xuất hóa đơn điện tử
Trong quá trình vận hành, khối văn phòng kế toán trường học rất dễ gặp phải các sai sót dưới đây nếu quản lý thủ công:
- Sai thông tin người mua: Gõ sai tên phụ huynh, sai tên học sinh hoặc viết nhầm địa chỉ, đặc biệt là khi phụ huynh yêu cầu xuất hóa đơn về công ty để quyết toán chi phí.
- Sai số tiền thực thu: Tính toán nhầm các khoản giảm trừ (miễn giảm học phí cho cặp anh em ruột học cùng trường, trừ tiền ăn những ngày nghỉ, cộng dồn phí dịch vụ muộn…), dẫn đến lệch tiền trên hóa đơn và số tiền thực thu trên ngân hàng.
- Lập hóa đơn sai thời điểm: Gom toàn bộ dữ liệu thu tiền của cả tháng để xuất một lần vào ngày cuối tháng, thay vì xuất ngay tại thời điểm thu tiền của từng phụ huynh. Hành vi này có thể bị phạt hành chính từ $3.000.000$ đến $8.000.000$ VNĐ theo quy định về hành vi lập hóa đơn sai thời điểm.
- Không đối soát với dữ liệu học phí: Số liệu trên phần mềm hóa đơn độc lập hoàn toàn với sổ theo dõi học sinh của giáo viên chủ nhiệm, dẫn đến tình trạng học sinh đã nghỉ học nhưng kế toán vẫn xuất hóa đơn thu tiền.
- Quản lý hóa đơn bằng Excel dẫn đến thiếu đồng bộ: Việc nhập liệu thủ công từ file Excel qua phần mềm hóa đơn điện tử rất tốn thời gian, dễ gây nhầm lẫn khi số lượng học sinh lên tới hàng trăm, hàng ngàn em.
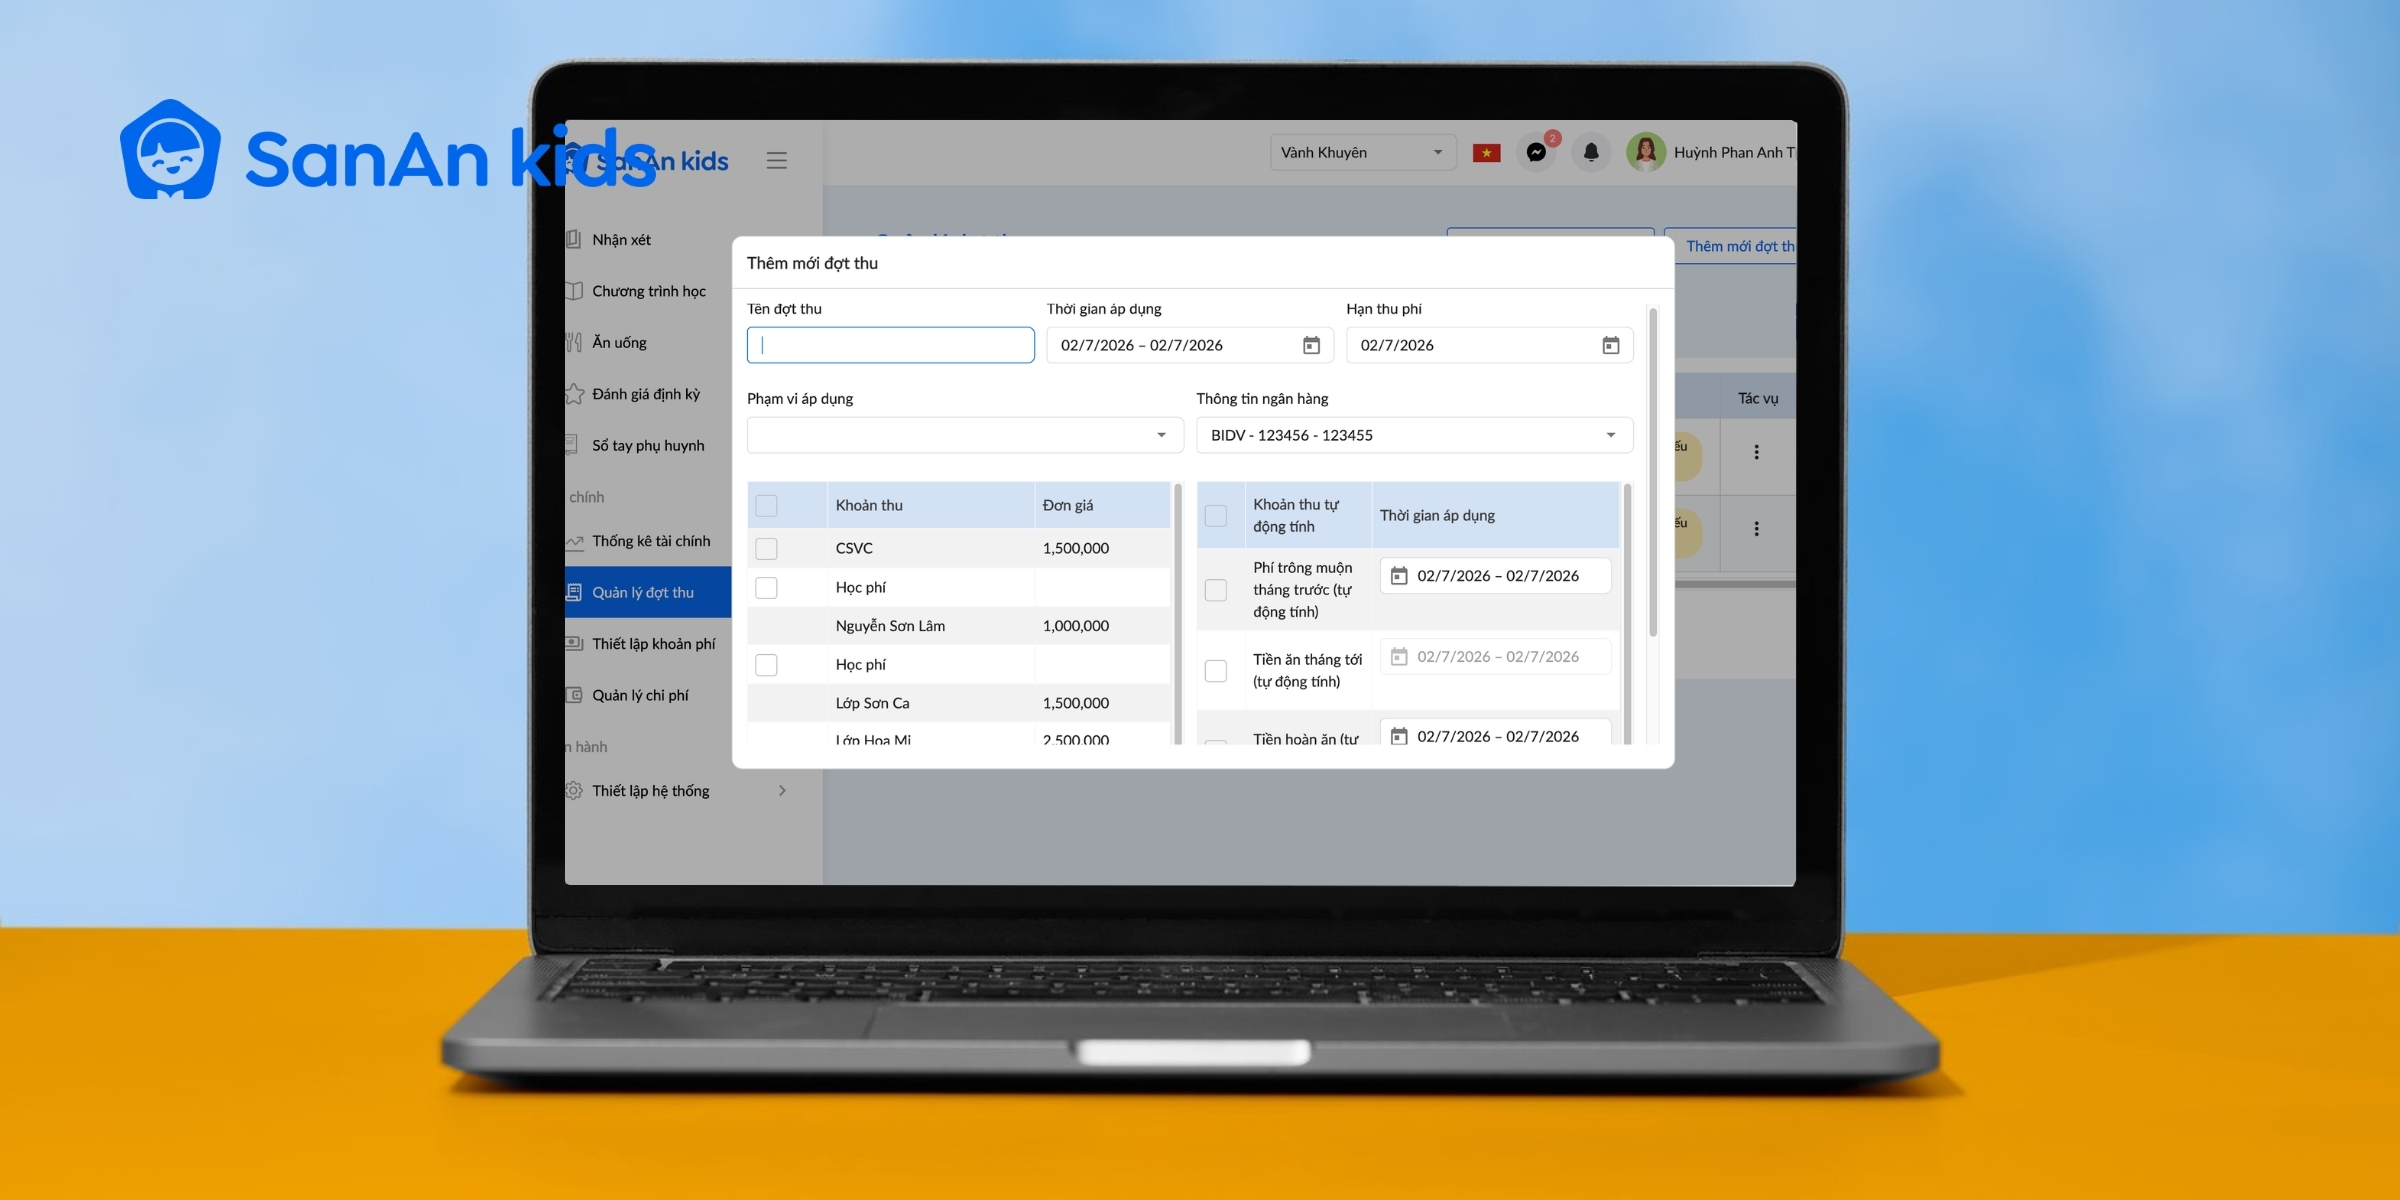
6. Làm thế nào để quản lý học phí và hóa đơn điện tử hiệu quả?
Để giải quyết triệt để bài toán rủi ro pháp lý và giải phóng thời gian cho kế toán, xu hướng của các trường mầm non hiện đại là ứng dụng giải pháp đồng bộ hóa dữ liệu phần mềm quản lý trường mầm non với phần mềm hóa đơn điện tử. Giải pháp này mang lại những bước tiến vượt bậc:
- Đồng bộ dữ liệu học sinh và học phí: Dữ liệu điểm danh, tiền ăn từ giáo viên lập tức chuyển về cho kế toán để tính toán tự động số tiền học phí thực tế phải thu của từng bé, không cần tính toán thủ công trên Excel.
- Xuất hóa đơn hàng loạt: Chỉ với một lệnh click, hệ thống tự động đẩy toàn bộ dữ liệu bảng tính học phí sang hệ thống hóa đơn điện tử để phát hành hàng loạt hàng trăm hóa đơn cùng lúc, loại bỏ hoàn toàn khâu gõ tay từng hóa đơn.
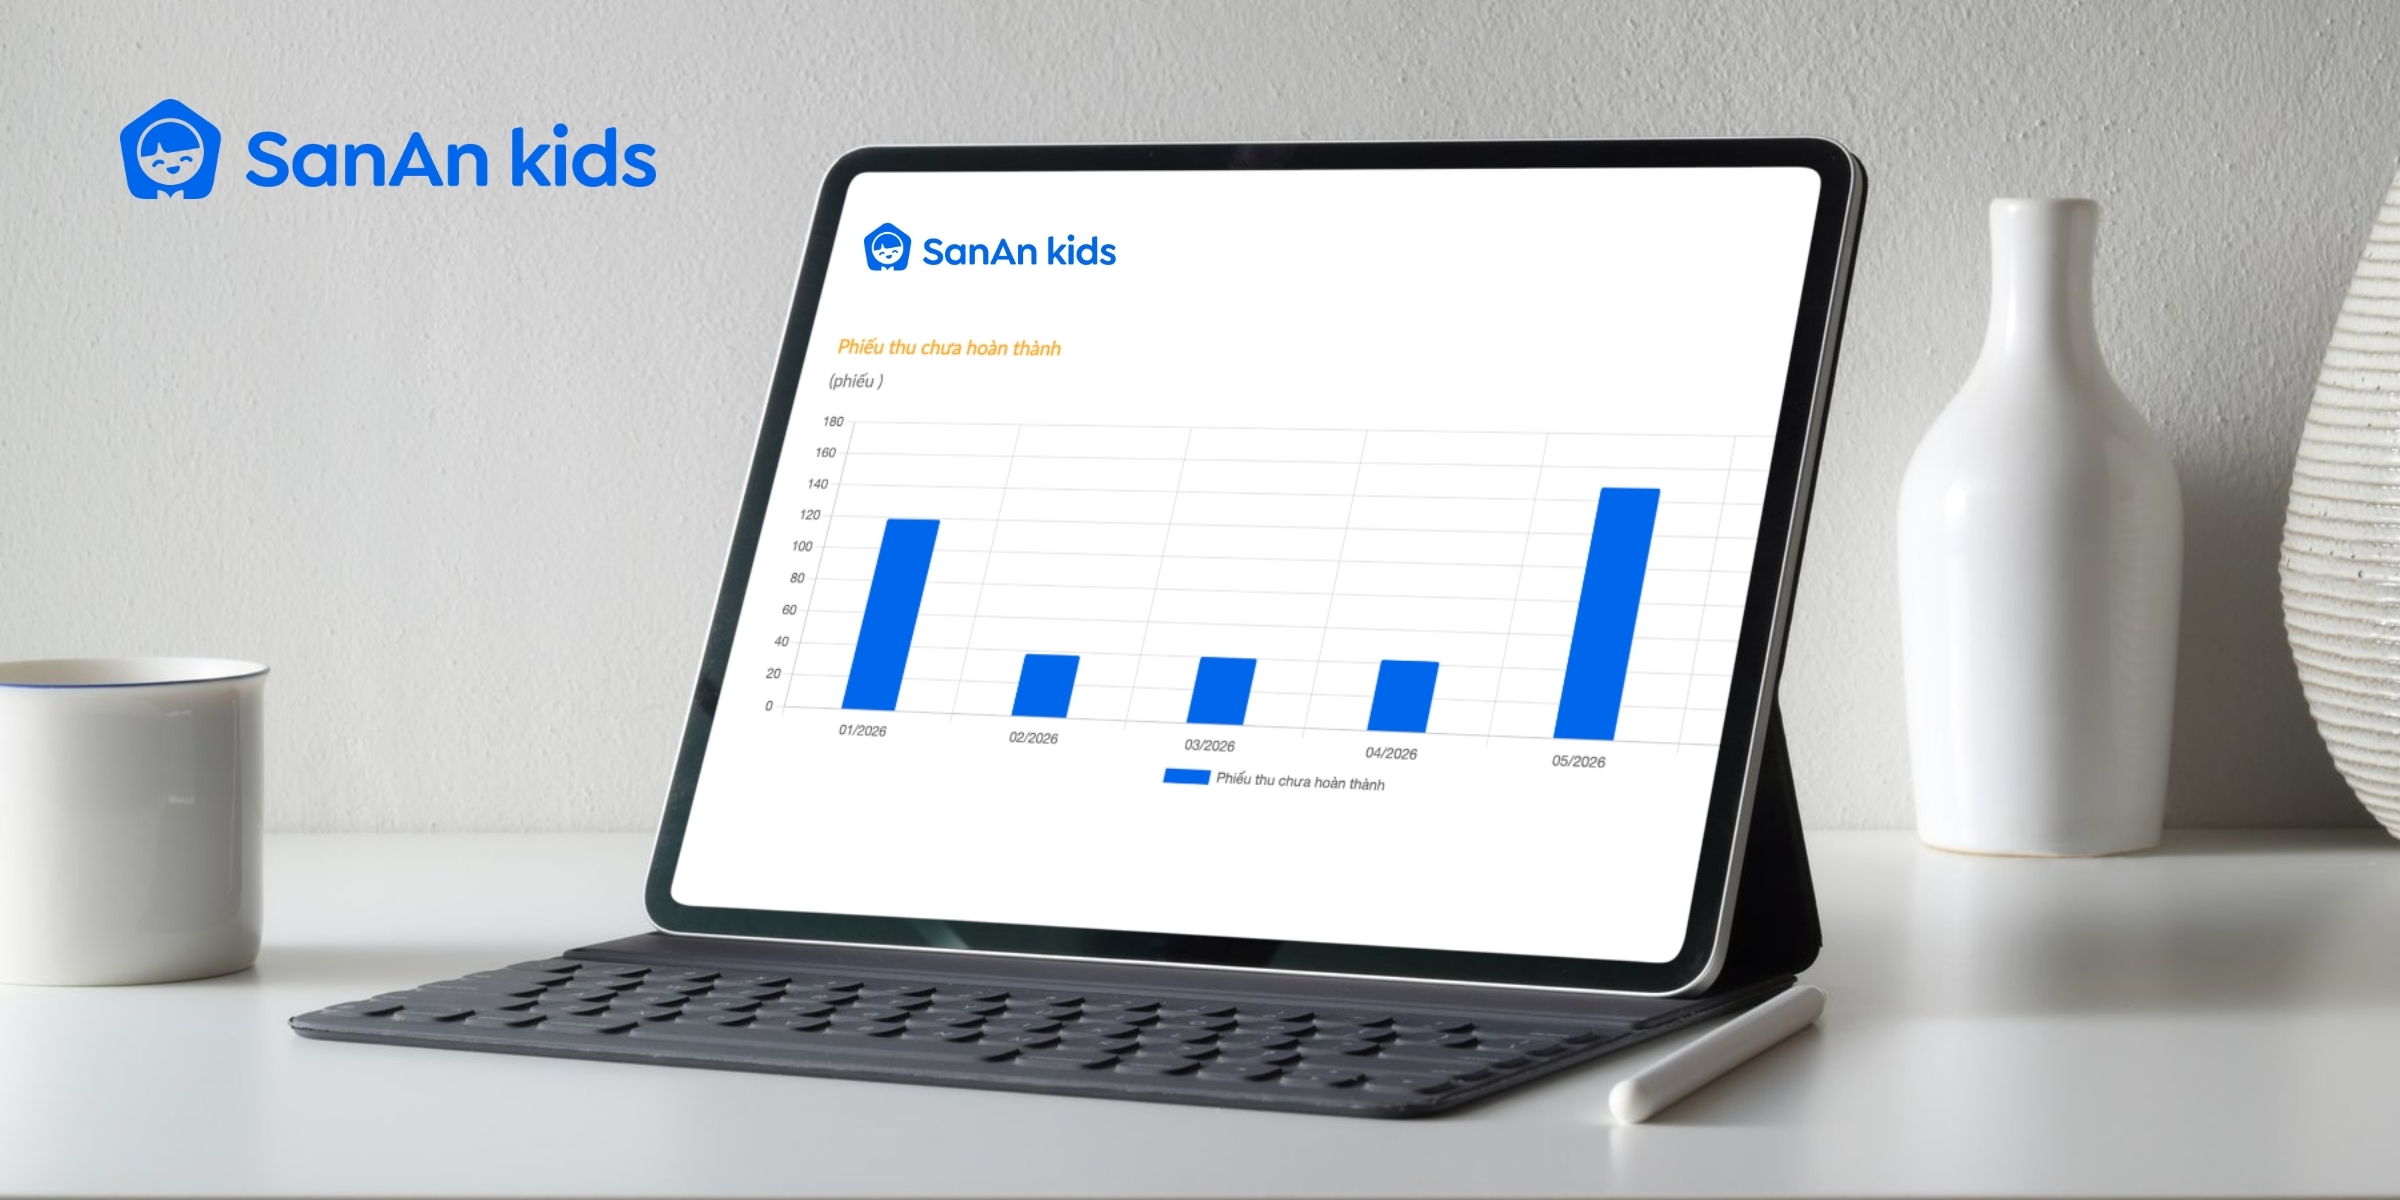
- Theo dõi công nợ tự động: Hệ thống tự động phân loại học sinh đã đóng phí, chưa đóng phí, tự động gửi thông báo nhắc nợ học phí thông minh đến ứng dụng của phụ huynh.
- Đối soát doanh thu & Báo cáo tài chính nhanh chóng: Ban giám hiệu và kế toán trưởng dễ dàng theo dõi dòng tiền thực tế, doanh thu chưa thực hiện, xuất báo cáo tài chính chính xác theo thời gian thực để phục vụ công tác thanh kiểm tra thuế.
7. SanAn Kids hỗ trợ nhà trường quản lý tài chính và hóa đơn điện tử như thế nào?
SanAn Kids là nền tảng quản lý trường mầm non toàn diện, hỗ trợ tối ưu hóa toàn bộ dòng chảy tài chính trong nhà trường một cách khoa học và đúng pháp luật:
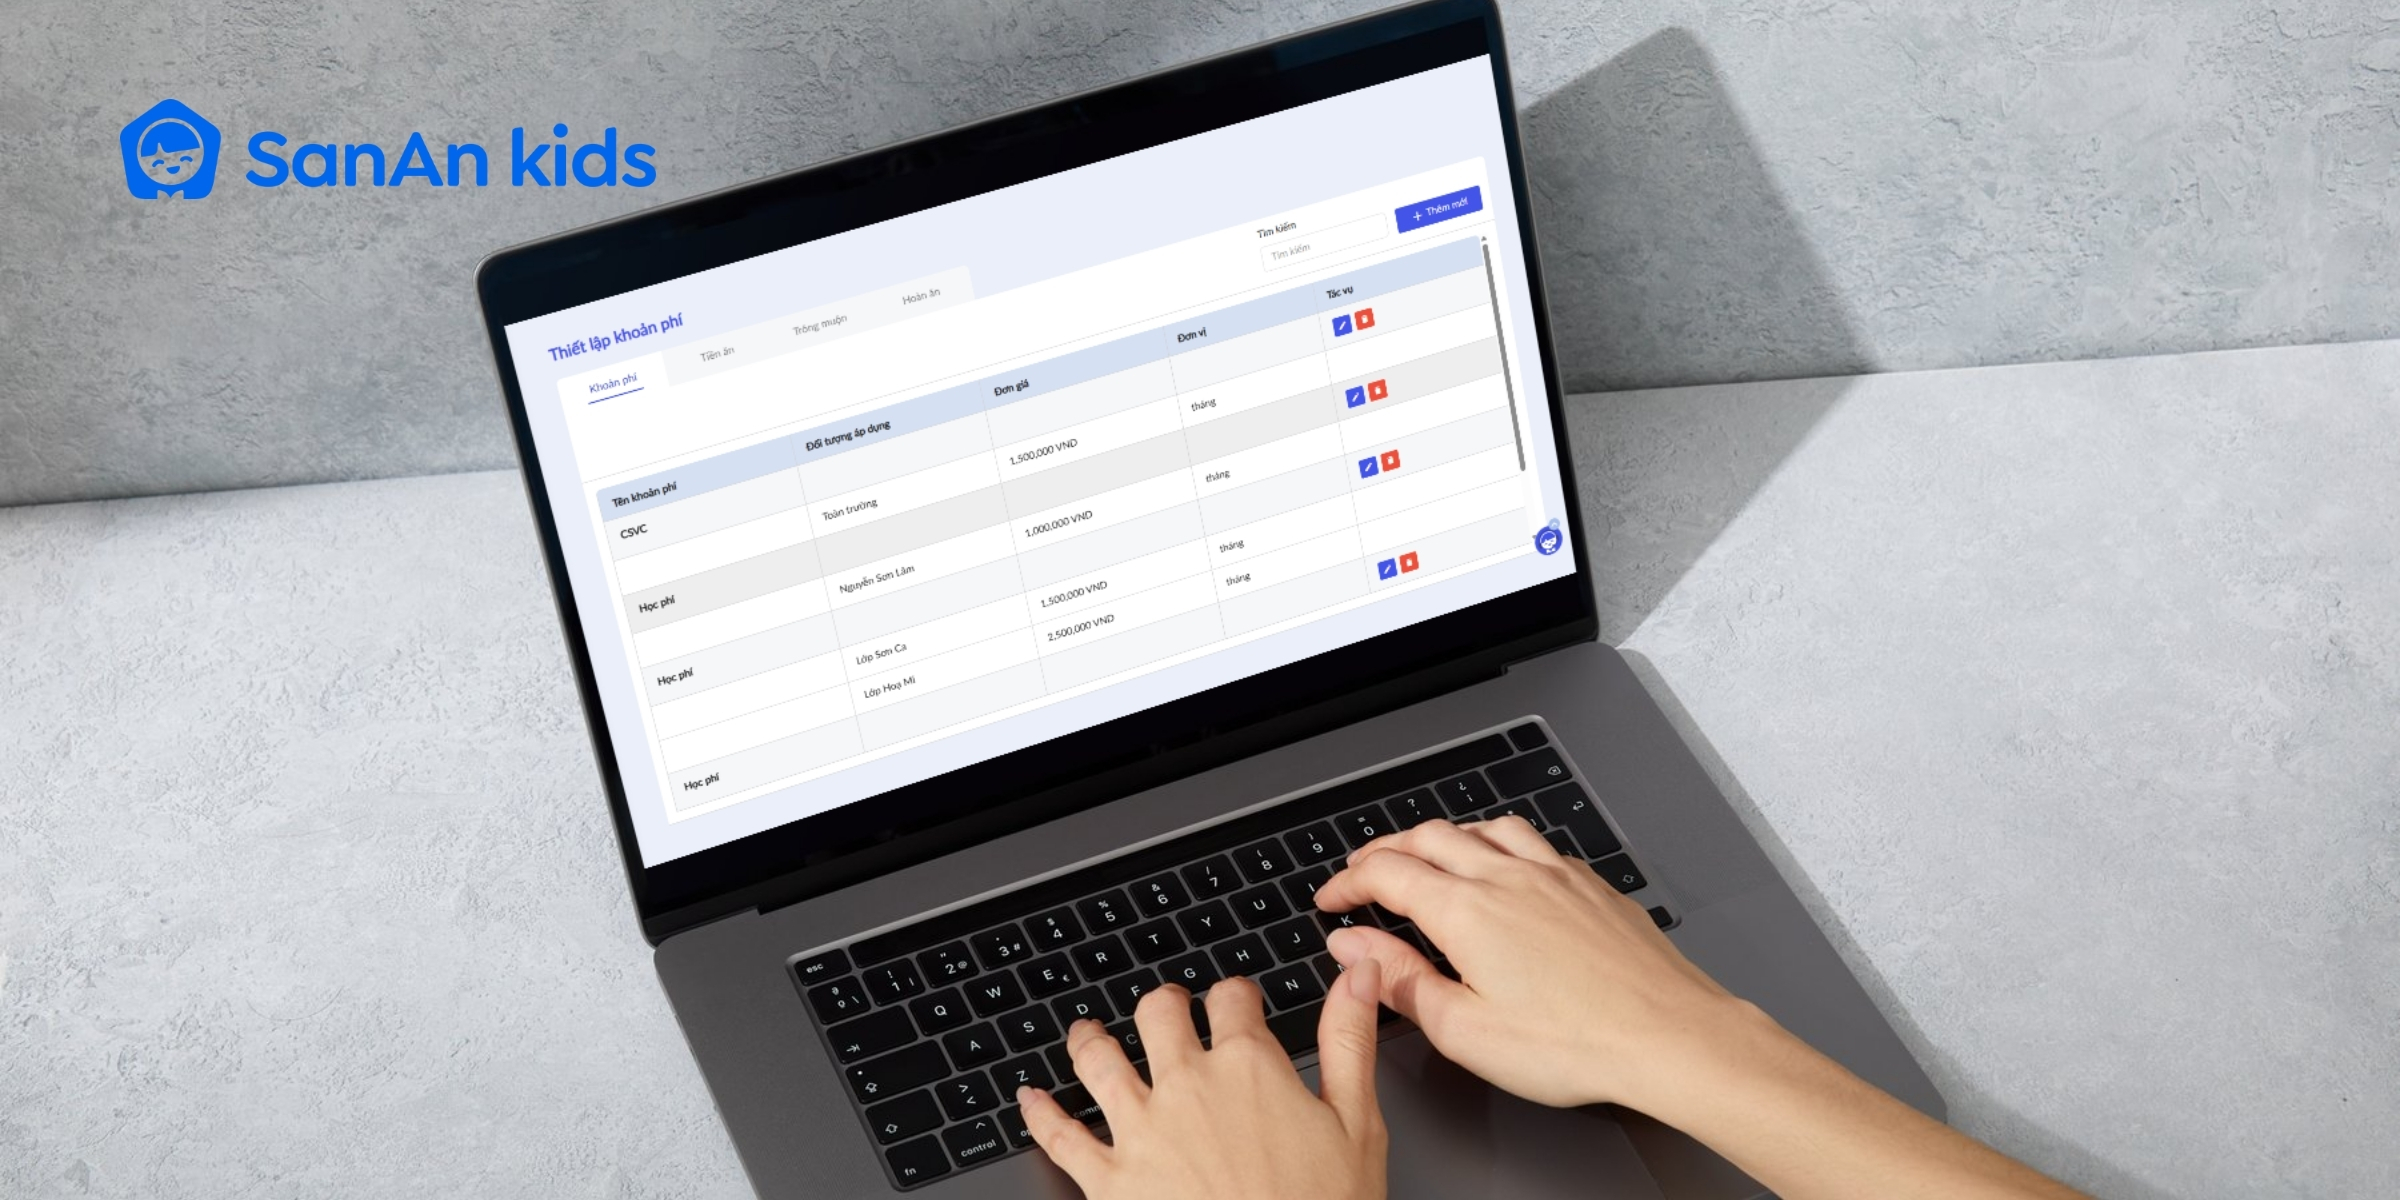
- Quản lý học phí tập trung: Tự động hóa khâu tính toán học phí chi tiết cho từng học sinh, tự động khấu trừ tiền ăn, tiền dịch vụ dựa trên dữ liệu điểm danh thực tế từ giáo viên chủ nhiệm.
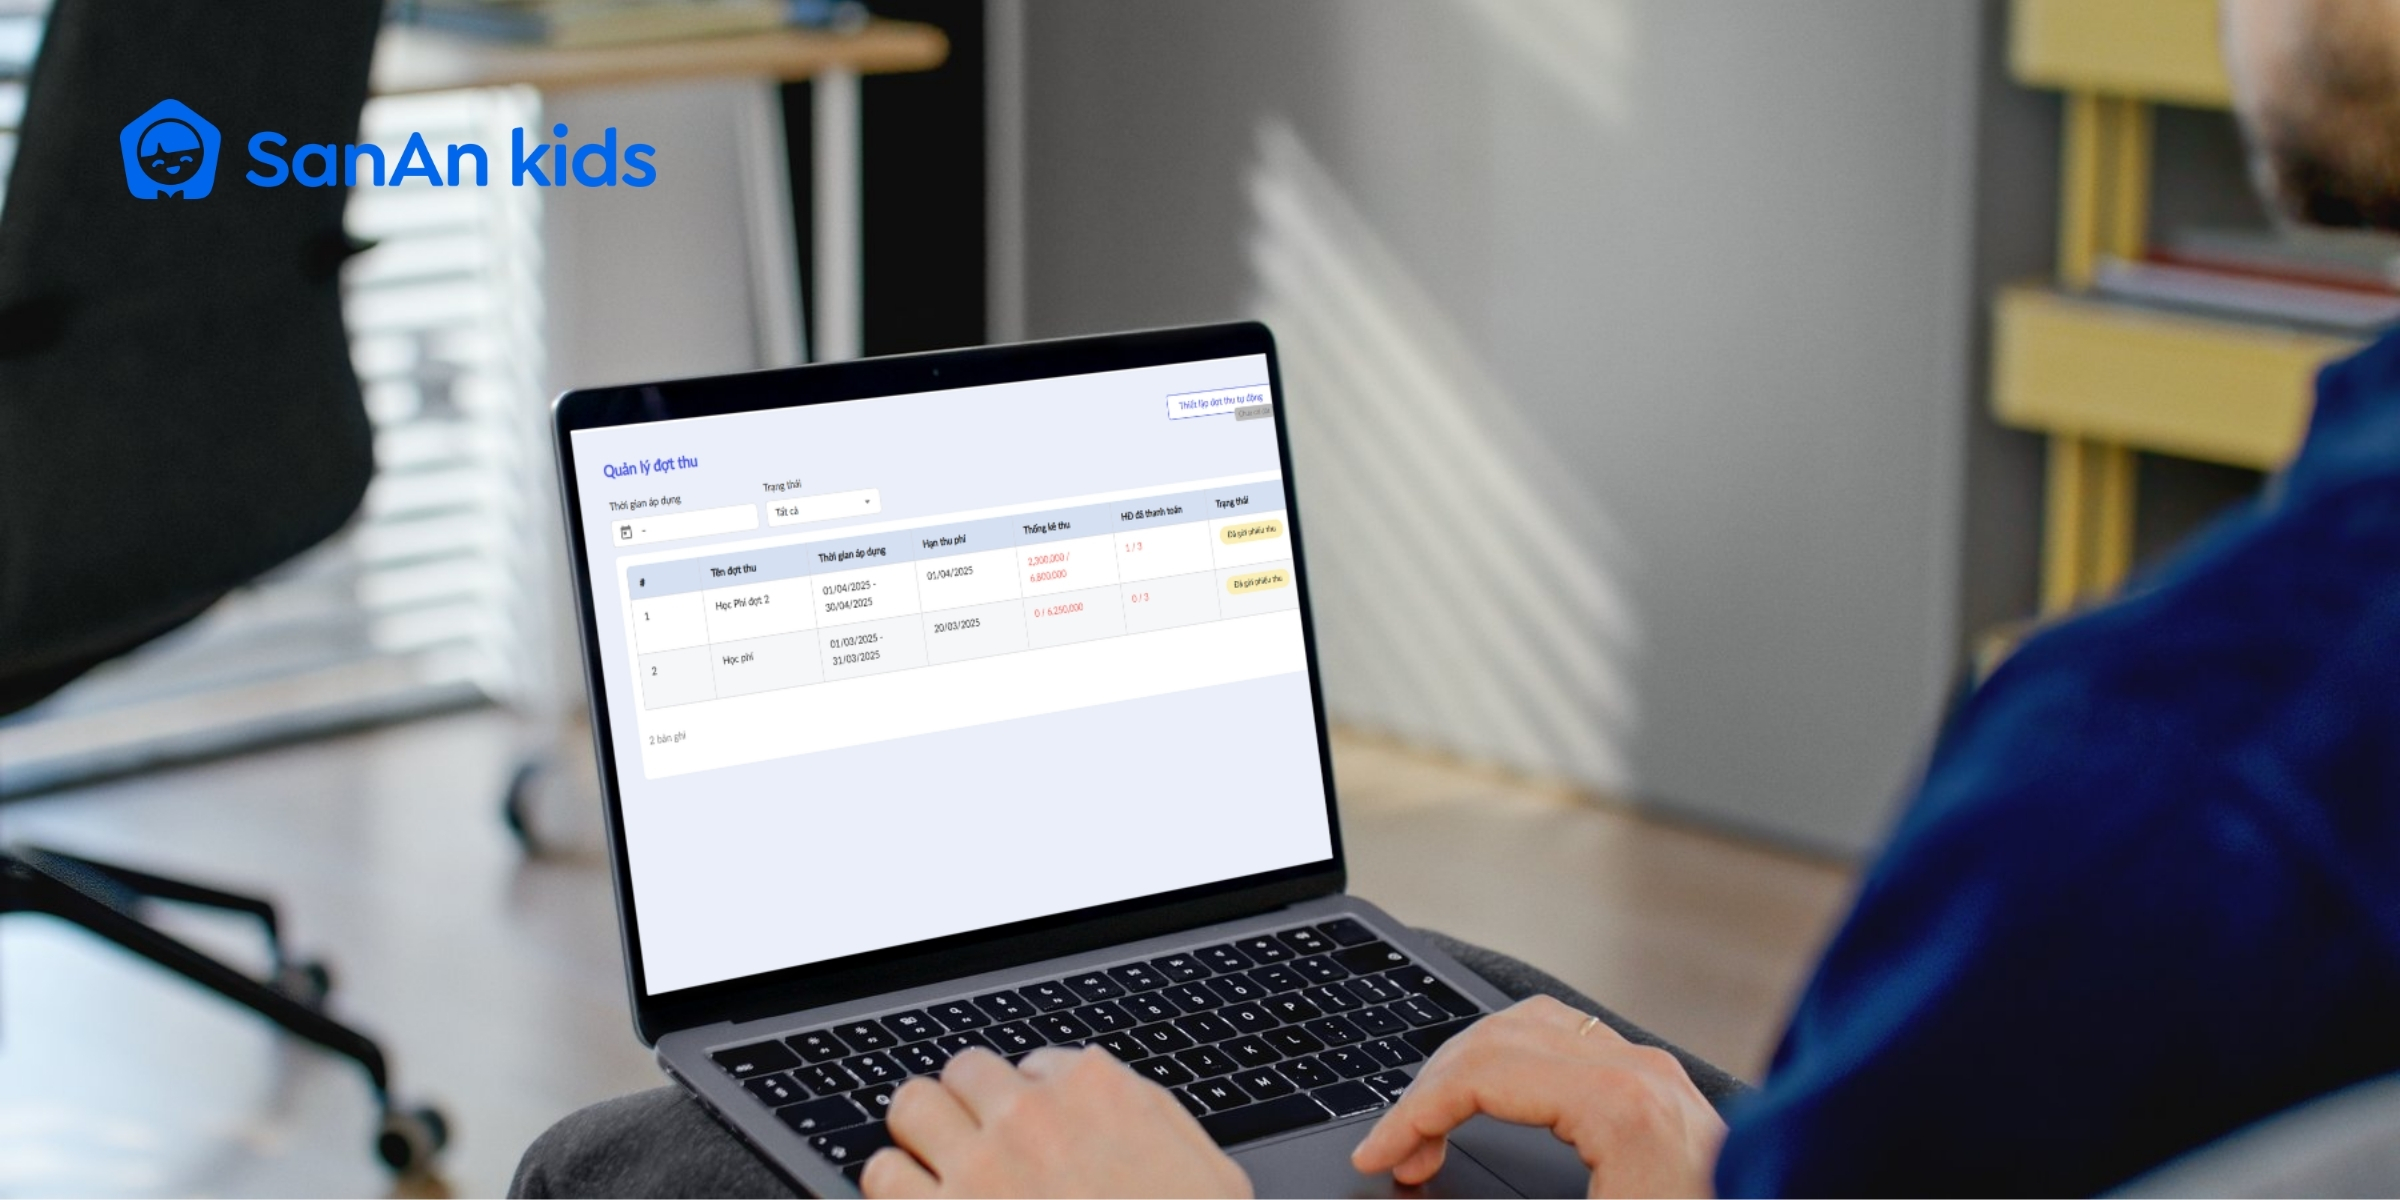
- Theo dõi công nợ theo thời gian thực: Quản lý chi tiết trạng thái đóng phí của từng lớp, tự động gửi thông báo biên lai học phí đến tài khoản ứng dụng của phụ huynh, giảm thiểu thời gian gọi điện, nhắn tin nhắc phí thủ công.
- Kết nối linh hoạt với hệ thống hóa đơn điện tử: SanAn Kids hỗ trợ chuẩn hóa cấu trúc dữ liệu học phí, dễ dàng kết xuất và tích hợp mượt mà với các nhà cung cấp hóa đơn điện tử uy tín tại Việt Nam (như MISA meInvoice, VNPT-Invoice, Viettel SInvoce…). Điều này giúp kế toán chuyển đổi dữ liệu học phí thành hóa đơn điện tử phát hành hàng loạt nhanh chóng, hạn chế tối đa việc nhập liệu thủ công và ngăn ngừa hoàn toàn các sai sót về số liệu.
- Báo cáo doanh thu trực quan: Cung cấp hệ thống Dashboard tài chính thời gian thực giúp chủ trường nắm bắt chính xác dòng tiền vào – ra, công nợ tồn đọng để chủ động điều tiết ngân sách vận hành của nhà trường.
8. Câu hỏi thường gặp (FAQ)
- Trường mầm non tư thục có bắt buộc xuất hóa đơn điện tử không?
CÓ. Theo Nghị định 123/2020/NĐ-CP, toàn bộ các cơ sở kinh doanh, bao gồm cả trường mầm non tư thục (dù đăng ký dưới hình thức doanh nghiệp hay hộ kinh doanh/cơ sở giáo dục ngoài công lập) đều bắt buộc phải sử dụng hóa đơn điện tử khi cung cấp dịch vụ cho khách hàng (phụ huynh).
- Phụ huynh không yêu cầu hóa đơn thì có cần lập không?
CÓ BẮT BUỘC. Luật quy định khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua, không phân biệt giá trị lớn hay nhỏ và không phụ thuộc vào việc người mua có lấy hóa đơn hay không. Đối với trường hợp phụ huynh không lấy hóa đơn, kế toán vẫn phải xuất hóa đơn điện tử bình thường, tại mục thông tin người mua ghi rõ “Người mua không lấy hóa đơn”.
- Tiền ăn và học phí có thể xuất chung một hóa đơn không?
ĐƯỢC. Do cả hai khoản thu này (học phí chính khóa và tiền ăn bán trú do nhà trường tự tổ chức) đều cùng thuộc nhóm đối tượng không chịu thuế GTGT, kế toán hoàn toàn có thể thể hiện chung các danh mục này trên cùng một tờ hóa đơn điện tử để tiết kiệm chi phí phát hành hóa đơn.
- Có thể xuất hóa đơn điện tử hàng loạt không?
ĐƯỢC, nếu trường ứng dụng phần mềm. Nếu sử dụng phần mềm hóa đơn điện tử độc lập, kế toán phải nhập tay hoặc import từng dòng bằng Excel rất mất thời gian. Tuy nhiên, khi sử dụng giải pháp đồng bộ dữ liệu học phí của SanAn Kids, toàn bộ danh sách bảng tính học phí của toàn trường sẽ được đẩy thẳng sang hệ thống hóa đơn để ký số và phát hành hàng loạt hàng trăm hóa đơn chỉ trong vài phút.
- Hóa đơn điện tử bị sai thông tin có được điều chỉnh không?
ĐƯỢC. Tùy thuộc vào loại sai sót (sai tên, địa chỉ hay sai số tiền), kế toán áp dụng hình thức lập văn bản thỏa thuận kèm hóa đơn điều chỉnh, hoặc lập hóa đơn điện tử mới thay thế cho hóa đơn đã lập có sai sót, sau đó gửi thông báo Mẫu số 04/SS-HĐĐT cho cơ quan thuế.
- Trường có nhiều cơ sở quản lý hóa đơn như thế nào?
Nếu các cơ sở là chi nhánh phụ thuộc dùng chung một mã số thuế của công ty mẹ, trường có thể sử dụng chung một tài khoản hóa đơn điện tử nhưng phân quyền chi tiết cho kế toán từng cơ sở lập hóa đơn theo ký hiệu (ký tự hiệu hóa đơn) riêng biệt để dễ dàng quản lý và đối soát nội bộ. Nền tảng SanAn Kids hỗ trợ rất tốt tính năng quản lý đa cơ sở tập trung này.
Việc tuân thủ đúng chính sách thuế và quy định về hóa đơn điện tử không chỉ giúp trường mầm non tư thục hạn chế rủi ro pháp lý mà còn góp phần chuẩn hóa quy trình quản lý tài chính. Khi kết hợp với một hệ thống quản lý trường học có khả năng đồng bộ dữ liệu học phí, công nợ và hóa đơn, nhà trường sẽ tiết kiệm đáng kể thời gian xử lý, giảm sai sót và nâng cao hiệu quả vận hành.
Nếu trường của bạn đang tìm kiếm giải pháp quản lý học phí và hỗ trợ quy trình xuất hóa đơn điện tử hiệu quả, SanAn Kids có thể đồng hành bằng nền tảng quản lý trường mầm non tích hợp các nghiệp vụ tài chính như quản lý học phí, công nợ, đối soát doanh thu và kết nối với hệ thống hóa đơn điện tử. Hãy liên hệ với SanAn Kids để được tư vấn giải pháp phù hợp với mô hình hoạt động của trường.


